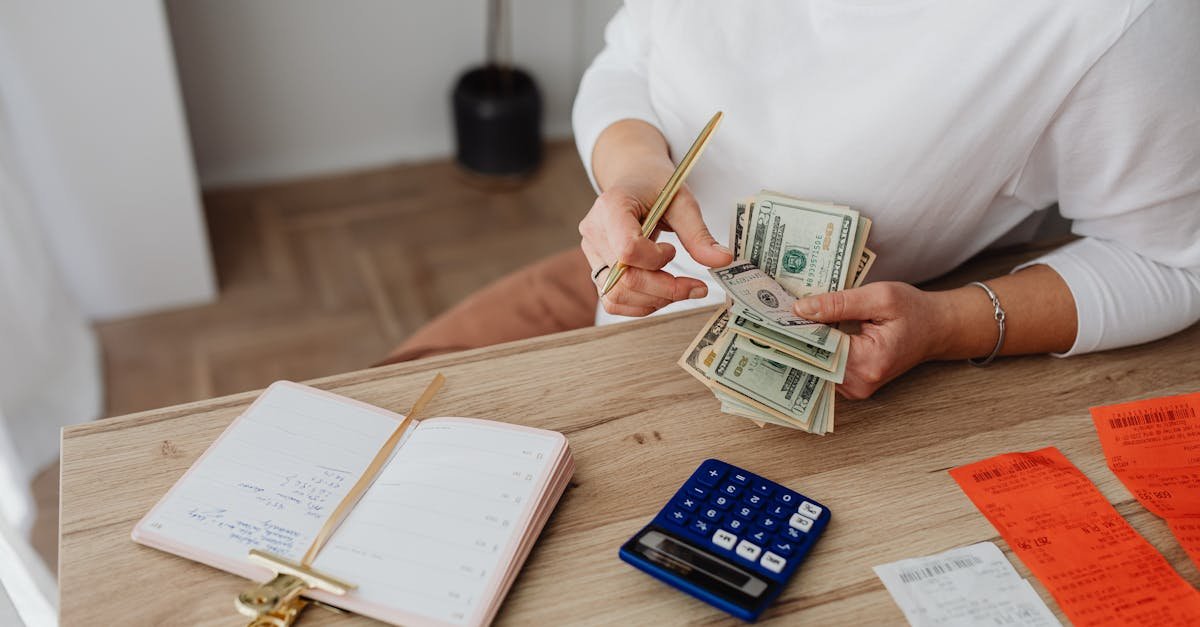
Spokój finansowy nie pojawia się znikąd. Tworzą go nawyki i powtarzalne decyzje, które krok po kroku porządkują codzienne wydatki, pomagają oszczędzać oraz planować przyszłość. Ten przewodnik pokazuje, jak zbudować praktyczny zestaw rutyn, które zmieniają chaos w klarowny plan. Zastosujesz je od ręki, bez skomplikowanej księgowości i specjalistycznej wiedzy. Zobacz, jak nawyki porządkujące domowe finanse mogą stać się Twoim codziennym autopilotem do mądrego gospodarowania pieniędzmi.
Dlaczego nawyki decydują o stanie domowych finansów
Jednorazowy zryw rzadko odmienia sytuację finansową na długo. Natomiast małe, utrwalone działania działają w tle każdego dnia. Dzięki nim ograniczasz ryzyko impulsywnych decyzji oraz umieszczasz trudne wybory na automatycznym torze. Efekt? Mniej stresu, mniej przypadkowych zakupów i więcej konsekwencji w działaniu. To właśnie stałe praktyki budują realny kapitał: oszczędności, poduszkę bezpieczeństwa i sprawnie działający budżet domowy.
- Przewidywalność — stałe rytuały ułatwiają zarządzanie wydatkami stałymi i zmiennymi.
- Mniej pokus — z góry ustalony plan redukuje okazje do impulsywnych zakupów.
- Lepsze decyzje — automatyzacja ogranicza emocje i zmęczenie decyzyjne.
- Postęp mierzalny — regularność pozwala oceniać wyniki i wprowadzać korekty.
Fundamenty porządku finansowego
Jasne cele finansowe w stylu SMART
Zanim zaczniesz krok po kroku budować system, nadaj mu kierunek. Cele finansowe powinny być konkretne, mierzalne, realistyczne i umieszczone w czasie. Na przykład: odłożę 6 tysięcy złotych na poduszkę bezpieczeństwa w ciągu 12 miesięcy, przelewając po 500 złotych miesięcznie na osobne konto oszczędnościowe. Gdy wiesz, dokąd zmierzasz, łatwiej dobrać odpowiednie nawyki finansowe i pilnować kursu mimo pokus czy nieprzewidzianych zdarzeń.
- Krótki horyzont — mini cele na 30 dni, które motywują i nadają tempa.
- Średni horyzont — plany na 3 do 12 miesięcy, jak spłata karty kredytowej.
- Długi horyzont — emerytura, edukacja dzieci, wkład własny na mieszkanie.
Budżet jako plan działania, nie kaganiec
Budżet domowy to nie ograniczenie wolności, ale mapa całego miesiąca. Ustal kategorie i kwoty, dopasuj je do realiów i co tydzień koryguj. Z czasem zaczniesz przewidywać, gdzie pieniądze uciekają i gdzie warto je skierować. Wybierz metodę, która pasuje do Twojej osobowości:
- 50-30-20 — 50 procent na potrzeby, 30 procent na zachcianki, 20 procent na oszczędności i spłatę długów. Dobra baza na start.
- Budżet od zera — każda złotówka dostaje zadanie. Skuteczne dla osób lubiących pełną kontrolę.
- Metoda kopertowa — fizyczne lub wirtualne koperty z przypisaną kwotą na kategorie, jak jedzenie, paliwo, rozrywka.
Nie bój się rotować metod. Kluczowa jest konsekwencja i regularny przegląd, a nie perfekcyjna forma arkusza.
Poduszka bezpieczeństwa jako priorytet
Bez finansowej poduszki trudno o stabilność. Zacznij od celu minimalnego: jeden miesiąc kosztów życia. Docelowo celuj w trzy do sześciu miesięcy. Otwórz osobne konto oszczędnościowe z dobrą dostępnością i automatycznym przelewem po wypłacie. Nawet małe kwoty, lecz regularnie, robią dużą różnicę. Gdy zdarzy się awaria pralki czy nieplanowana wizyta u dentysty, nie sięgniesz po drogi dług, tylko po własne rezerwy.
Codzienne mikro-nawyki, które działają
Dwie minuty dziennie na rejestr wydatków
Każdego dnia wieczorem poświęć dwie minuty na dopisanie wydatków. Wystarczy prosty arkusz lub aplikacja. Ten nawyk zapewnia aktualny obraz sytuacji i zapobiega zaskoczeniom na koniec miesiąca. Po tygodniu zobaczysz, które drobne transakcje tworzą duże kwoty, a po miesiącu wyznaczysz praktyczne limity.
- Rób zdjęcie paragonu i sumuj kwoty raz na dzień.
- Podziel wydatki na kategorie: żywność, transport, mieszkanie, zdrowie, rozrywka, inne.
- Zaznacz wydatki impulsywne, by łatwiej je ograniczać.
Planowanie posiłków i lista zakupów
Żywność to jedna z największych pozycji budżetu. Wprowadź prosty rytuał: raz w tygodniu plan posiłków, a potem konkretna lista zakupów. Kupujesz mniej, marnujesz mniej, płacisz mniej. Rozważ zasadę trzy razy dom, raz na mieście. To wspiera zdrowie i finanse.
- Sprawdź zapasy w lodówce i zamrażarce przed wizytą w sklepie.
- Kupuj sezonowo i korzystaj z promocji, ale tylko na produkty z listy.
- Gotuj większe porcje i mroź na później, co ogranicza koszt awaryjnych dań na wynos.
Reguła 24 lub 48 godzin na zakupy nieniezbędne
Wstrzymaj się z zakupem rzeczy niebędących koniecznością przez co najmniej dobę. Większość zachcianek gaśnie, gdy dasz sobie czas. Zapisz chęć w liście życzeń i wróć do niej po kilku dniach. Jeżeli wciąż widzisz wartość i masz budżet na tę kategorię, kup świadomie.
Porządek w subskrypcjach i automatycznych płatnościach
Subskrypcje potrafią po cichu drenażować konto. Raz w miesiącu przejrzyj listę usług i zdecyduj, które naprawdę wykorzystujesz. Zbędne anuluj, a niezbędne scal do tańszego pakietu. Ustaw przypomnienia o zbliżającym się odnowieniu, aby uniknąć niechcianych opłat.
Negocjacje rachunków i stałych opłat
Wiele usługodawców przewiduje rabaty dla lojalnych klientów lub przy umowach na dłuższy okres. Raz na pół roku zadzwoń do dostawcy internetu, telefonu, telewizji czy ubezpieczeń i zapytaj o lepszą ofertę. Różnica kilkunastu złotych miesięcznie to kilkaset złotych rocznie.
Gotówka na drobne wydatki
Wycieki finansowe często kryją się w małych przyjemnościach. Ustal tygodniowy limit gotówki na kategorię zachcianki. Gdy koperta się opróżni, koniec wydatków do następnego tygodnia. Ten prosty mechanizm ułatwia kontrolę i zapobiega rozdrobnieniu budżetu.
Tygodniowe i miesięczne rytuały porządkujące budżet
Poniedziałkowy przegląd kont i transakcji
W poniedziałek rano lub wieczorem poświęć 15 minut na przegląd: saldo, ostatnie transakcje, status rachunków, zbliżające się opłaty. Sprawdź, czy żadna płatność nie utknęła, czy przelewy automatyczne działają i czy limity kategorii mieszczą się w planie. Ten nawyk działa jak wczesne ostrzeganie przed niespodziankami.
Miesięczne zamknięcie budżetu i lekcje na przyszłość
Na koniec miesiąca podsumuj kategorie i zadaj trzy pytania: co poszło dobrze, gdzie pojawiły się przekroczenia, co zmienię w następnym miesiącu. To Twoja retrospektywa. Przesuń wolne środki na cele lub oszczędności. Dopasuj limity tam, gdzie realia okazały się inne niż plan. Z czasem nauczysz się przewidywać sezonowe skoki i planować je z wyprzedzeniem.
Kwartalny przegląd celów i podwyżka oszczędzania
Co trzy miesiące zrób większy przegląd. Zweryfikuj cele, zaktualizuj kwoty i jeżeli dochody wzrosły, zwiększ przelewy na oszczędności o kilka procent. Ten nawyk przeciwdziała rozszerzaniu się stylu życia, dzięki czemu rosnące zarobki pracują na Twoją przyszłość.
Automatyzacja finansów osobistych
Stałe przelewy i polecenia zapłaty
Po wypłacie ustaw natychmiastowy transfer na oszczędności oraz subkonta celowe. Zapłać sobie najpierw. Stałe rachunki przenieś na polecenia zapłaty lub stałe zlecenia z odpowiednią datą, by unikać odsetek i kar. Automatyzacja eliminuje opóźnienia i odciąża pamięć.
System wirtualnych kopert i subkont
W wielu bankach łatwo zakładać subkonta celowe: wakacje, święta, naprawy, zdrowie. Dzięki temu każda złotówka ma przypisany cel. Możesz też stosować oddzielne karty do wybranych kategorii, co ułatwia kontrolę i analizę wydatków po wyciągach.
Narzędzia i aplikacje do zarządzania budżetem
Wybierz narzędzie, które pasuje do Twojego stylu pracy. Dla jednych najlepszy będzie prosty arkusz, dla innych aplikacja z integracją z kontem bankowym, a jeszcze inni wolą papierowy planer. Najważniejsze, by łatwo było dopisywać transakcje i monitorować cele. Z czasem możesz dodawać funkcje jak wykresy, powiadomienia czy reguły automatyczne.
Dług — jak wyjść z pętli i odzyskać oddech
Metoda lawiny i śnieżnej kuli
Wybierz jedną z dwóch skutecznych strategii spłaty zadłużenia:
- Lawina — priorytet mają długi z najwyższym oprocentowaniem. Matematycznie najszybsza i najtańsza opcja.
- Śnieżna kula — zaczynasz od najmniejszego długu, by szybko poczuć sukces i utrzymać motywację.
Niezależnie od metody, stwórz plan minimum i nadpłacaj priorytetową pozycję każdą nadwyżką. Zabezpiecz też mini poduszkę, aby nie wracać do kredytu na pierwszą lepszą awarię.
Konsolidacja i rozmowy z wierzycielami
Jeżeli masz kilka zobowiązań, sprawdź, czy konsolidacja nie obniży raty i oprocentowania. Negocjuj warunki spłaty, poproś o wakacje kredytowe lub wydłużenie okresu, jeżeli to konieczne. Każda obniżka kosztu długu przyspiesza wyjście na prostą.
Dochody — jak zwiększać wpływy bez wypalenia
Rozmowa o podwyżce i rozwój kompetencji
Raz do roku przygotuj się do rozmowy o podwyżce. Zbierz dowody efektów, porównaj stawki rynkowe, zaproponuj nowe cele. Równolegle inwestuj w umiejętności, które zwiększają wartość rynkową: języki, narzędzia cyfrowe, sprzedaż, analitykę. Wyższy dochód przy stałym poziomie wydatków to prosty sposób na szybkie zwiększenie oszczędności.
Dodatkowe źródła przychodu
Rozważ proste formy dorabiania: zlecenia w wolnym czasie, sprzedaż nieużywanych rzeczy, krótkie projekty sezonowe. Ważne, aby wysiłek był opłacalny i nie powodował nadmiernego przeciążenia. Ustal limit czasu i energii, by zachować równowagę.
Wydatki zmienne i sezonowe — plan zamiast zaskoczenia
Koperty sezonowe: święta, urlop, naprawy
W budżecie uwzględnij kategorie, które pojawiają się rzadziej, ale cyklicznie. Co miesiąc odkładaj małe kwoty na święta, urlop, przegląd auta, urodziny czy szkolne wyprawki. Dzięki temu w szczycie sezonu masz gotowe środki i nie nadszarpujesz bieżących wydatków.
- Stwórz listę sezonowych kategorii na cały rok.
- Ustal cel roczny i podziel go na dwanaście równych rat.
- Włącz automatyczne przelewy na subkonta, aby nie zapomnieć.
Psychologia pieniędzy i odporność na pokusy
Rozpoznaj wyzwalacze zakupowe
Impulsywne wydatki często wychodzą z konkretnych sytuacji: stres, nuda, promocje, scrollowanie mediów społecznościowych. Zidentyfikuj swoje wyzwalacze i wprowadź zamienniki: spacer, telefon do przyjaciela, lista rzeczy, które już masz. To proste strategie, które wspierają porządkowanie finansów domowych na poziomie codziennego zachowania.
Higiena informacyjna i minimalizm zakupowy
Wyłącz powiadomienia o promocjach, wypisz się z newsletterów, ogranicz reklamy. Zasada jedna rzecz wchodzi, jedna wychodzi pomaga utrzymać ład w domu i w portfelu. Regularne odgracanie przestrzeni zmniejsza ochotę na kolejne zakupy i buduje nawyk świadomego wyboru.
Finanse w parze i w rodzinie
Domowy budżet to wspólna odpowiedzialność. Ustalcie wspólne cele, miesięczny przegląd oraz kieszonkowe na osobiste zachcianki bez oceniania. Transparentność wydatków i wspólny kalendarz rachunków pomagają utrzymać zgodę i konsekwencję. To również świetny grunt, aby dzieci uczyły się wartości pieniądza.
Oszczędzanie i inwestowanie — budowanie majątku krok po kroku
Fundament: konto oszczędnościowe i lokata
Na krótkoterminowe cele oraz rezerwę najlepsze są środki płynne: konto oszczędnościowe lub lokata. Zwracaj uwagę na oprocentowanie, kapitalizację i warunki promocji. Nawyk comiesięcznego zasilania konta to bezpieczny start w kierunku długofalowego kapitału.
Dywersyfikacja i horyzont czasowy
Jeśli masz już stabilną poduszkę i brak kosztownego długu, rozważ inwestowanie długoterminowe. Rozsądne podejście to regularne wpłaty w zdywersyfikowane instrumenty, dopasowane do Twojej tolerancji ryzyka i horyzontu. Największym sprzymierzeńcem jest czas i procent składany, dlatego liczy się systematyczność i spokój, nie pogoń za szybkim zyskiem.
Automatyczne inwestowanie i efekty skali
Regularny, stały przelew na inwestycje, tak zwane uśrednianie kosztu, pozwala ograniczyć stres związany z wahaniami rynków. Dodaj regułę podwyżki wpłat co kwartał o kilka procent. Nawyk sprawia, że inwestowanie staje się czynnością tak samo naturalną jak opłacenie rachunków.
Scenariusze wdrożeniowe i checklisty
Plan na 30 dni: start od zera
Jeżeli dopiero zaczynasz i czujesz chaos, oto prosty plan wdrożenia, który tworzy nawyki porządkujące domowe finanse od pierwszego miesiąca:
- Dzień 1 — spisz wszystkie rachunki, karty i kredyty, uwzględniając salda i oprocentowanie.
- Dzień 2 — otwórz konto oszczędnościowe i ustaw przelew po wypłacie na mini poduszkę.
- Dzień 3 — wybierz metodę budżetu i przygotuj prosty szablon.
- Dzień 4 — zaplanuj posiłki na 7 dni, zrób listę zakupów.
- Dzień 5 — wdroż codzienny zapis wydatków, ustaw przypomnienie w telefonie.
- Dzień 6 — przejrzyj subskrypcje i usuń zbędne.
- Dzień 7 — tygodniowy przegląd: analiza transakcji, korekty budżetu.
W kolejnych tygodniach powtarzaj zapis wydatków, przegląd tygodniowy, plan posiłków. Pod koniec miesiąca zrób retrospektywę, urealnij limity i ustal cele na następny miesiąc.
Weekendowy reset finansowy
Gdy budżet wymknął się spod kontroli, zrób reset w dwa dni:
- Sobota — inwentaryzacja rachunków, lista zaległych opłat, weryfikacja subskrypcji, przegląd szafek kuchennych i zapasów.
- Niedziela — budżet na nadchodzący miesiąc, plan posiłków, ustawienie automatycznych przelewów i przypomnień, porządek w portfelu i kopertach.
Po resecie wróć do codziennego zapisu wydatków i reguły 24 godzin na zakupy nieniezbędne.
Narzędzia i szablony, które ułatwiają konsekwencję
- Arkusz z kategoriami i limitem na każdy miesiąc.
- Lista wyzwalaczy zakupowych i planów zamienników.
- Checklisty tygodniowego i miesięcznego przeglądu.
- Subkonta na cele sezonowe z nazwami ułatwiającymi motywację.
Najczęstsze błędy i jak ich unikać
- Budżet bez bufora — brak kategorii inne sprawia, że małe przekroczenia demolują plan. Dodaj elastyczną rezerwę.
- Mylenie oszczędzania z odraczaniem płatności — kredyt na konsumpcję to nie oszczędność. Zanim kupisz na raty, zadaj trzy pytania: czy to konieczne, czy mam środki, czy zakup zwróci się w formie wartości użytkowej.
- Brak automatyzacji — ręczne pilnowanie terminów to przepis na wpadki. Ustaw zlecenia stałe i przypomnienia.
- Skupienie na narzędziach zamiast nawykach — aplikacja nie rozwiąże problemu, jeśli nie utrwalisz codziennych rytuałów.
- Porównywanie się z innymi — cudze priorytety nie muszą być Twoje. Dopasuj budżet do własnych wartości i celów.
FAQ — często zadawane pytania
Ile czasu potrzeba, aby zobaczyć efekty
Pierwsze rezultaty poczujesz już po miesiącu: mniejszy chaos, większa świadomość wydatków. Po trzech miesiącach budżet stanie się naturalnym rytmem. Po roku zobaczysz realne owoce: rosnące oszczędności, spadek długów i spokój w sytuacjach awaryjnych.
Co zrobić, jeśli dochody są nieregularne
Ustal minimalny budżet oparty na najniższym pewnym dochodzie, a nadwyżki kieruj do kopert: sezonowe, poduszka, inwestycje. Gdy przychód jest wyższy, zwiększ oszczędności i nadpłaty długu, zamiast rozszerzać wydatki bieżące.
Czy warto mieć wiele kont bankowych
Tak, jeżeli pomaga to w porządkowaniu. Konto główne na wpływy, subkonta na cele i rezerwy, osobne konto na wydatki zmienne. Przejrzystość to siła i wygoda, szczególnie gdy działają automatyczne przelewy.
Jak utrzymać motywację
Świętuj małe kamienie milowe, wizualizuj cele, wybieraj formy zabawy w oszczędzaniu, na przykład wyzwania bez zakupów. Najważniejszy jest postęp, nie perfekcja. Każdy miesiąc uczy kolejnych lekcji.
Plan na 12 tygodni: nawyki, które utrwalą porządek
Oto zwięzły harmonogram, który pomoże utrwalić nawyki porządkujące domowe finanse bez przytłoczenia:
- Tydzień 1 — inwentaryzacja finansów, budżet startowy, codzienny zapis wydatków.
- Tydzień 2 — plan posiłków i lista zakupów, wirtualne koperty na trzy główne kategorie.
- Tydzień 3 — automatyzacja rachunków i przelewów na oszczędności.
- Tydzień 4 — pierwszy miesięczny przegląd i dopasowanie limitów.
- Tydzień 5 — porządek w subskrypcjach i negocjacje stałych opłat.
- Tydzień 6 — wprowadzenie reguły 24 godzin i limitu gotówki na zachcianki.
- Tydzień 7 — wybór strategii spłaty długów i plan nadpłat.
- Tydzień 8 — rozdzielenie subkont na minimum pięć celów sezonowych.
- Tydzień 9 — test alternatyw na rozrywkę i sport o niższym koszcie.
- Tydzień 10 — mikro podwyżka oszczędzania i podgląd inwestowania długoterminowego.
- Tydzień 11 — porządkowanie domu i sprzedaż nieużywanych rzeczy, zasilenie rezerwy.
- Tydzień 12 — drugi miesięczny przegląd, wnioski, świętowanie postępu i zaplanowanie kolejnego kwartału.
Podsumowanie: prostota, konsekwencja, spokój
Domowe finanse nie wymagają skomplikowanych sztuczek. Wystarczą powtarzalne kroki, które budują porządek, przejrzystość i bezpieczeństwo. Zacznij od fundamentów: celów, budżetu i poduszki. Następnie dołóż codzienny zapis wydatków, tygodniowy przegląd i automatyzację płatności. Krok po kroku zauważysz, jak nawyki porządkujące domowe finanse działają w tle, oszczędzając czas, energię i pieniądze. Gdy dołączysz do tego pracę nad dochodami i świadome inwestowanie, zyskasz nie tylko liczby na koncie, ale przede wszystkim spokój i sprawczość. Pamiętaj też o prostym motto: najpierw system, potem narzędzia. A najlepszy moment na pierwszy mały krok jest dzisiaj.
Uwaga: treść ma charakter edukacyjny i nie stanowi porady inwestycyjnej ani podatkowej. Zawsze dopasuj decyzje finansowe do własnej sytuacji i, gdy to potrzebne, skonsultuj się ze specjalistą.
Zobacz również
Obudź ciało w 7 minut: rytuał porannej mobilności od stóp do głów
Chcesz rozbudzić mięśnie, stawy i układ nerwowy w mniej niż…
Zanim ruszysz do biura: 15‑minutowy poranny trening, który doda Ci mocy na cały dzień
Masz tylko kwadrans, a chcesz wejść do biura naładowany energią,…
Wieczorny reset: łagodny ruch, który rozluźni ciało i głowę po ciężkim dniu
Po całym dniu pełnym napięć ciało i głowa wołają o…
Pożegnaj ślady po trądziku: sprawdzone sposoby na rozjaśnienie przebarwień i wyrównanie kolorytu
Przebarwienia po trądziku potrafią utrzymywać się miesiącami, a nawet latami,…
Energia na talerzu: szybkie i sycące dania dla ludzi w ruchu
Masz napięty grafik, ale chcesz jeść tak, by mieć energię…
Drobne kroki, wielkie efekty: 30-dniowy plan na pełniejszy portfel
Masz wrażenie, że pieniądze rozpływają się między palcami? Ten 30‑dniowy…
Miękkie jak chmurka: pranie swetrów bez drapania — sprawdzone triki
Miękkie jak chmurka – tak właśnie mogą być Twoje swetry,…
Forma bez siłowni: domowy plan na świetną kondycję w 20 minut dziennie
Szukasz sposobu na formę bez siłowni? Ten przewodnik pokaże Ci,…
Kamera, światło, praca! Jak przygotować się do rozmowy rekrutacyjnej online i wygrać z konkurencją
Wideo zmieniło zasady gry w rekrutacji. Dobre przygotowanie do rozmowy…